DPH v e-shope: kedy sa registrovať a ako funguje OSS
DPH v e-shope: hranice 50 000 € a 62 500 € na registráciu, limit 10 000 € pri predaji do EÚ, registrácia na OSS krok za krokom a sadzby 23, 19 a 5 %.
Otvárate e-shop alebo vám začali chodiť objednávky aj zo zahraničia a nie ste si istí, kedy sa musíte stať platiteľom DPH. Platiteľ DPH je firma alebo živnostník, ktorý je zapísaný na daňovom úrade a z predaja odvádza daň z pridanej hodnoty. Otázky bývajú stále tie isté: od akého obratu, ktorú sadzbu uviesť v cene a čo robiť, keď objednávku pošlete do Česka alebo Rakúska.
Tento článok odpovedá na všetky tri v poradí, v akom na ne e-shop narazí. Pri každom čísle uvádzame paragraf zákona a dátum, ku ktorému sme ho overili. Zmeny od roku 2027 sú v samostatnom článku, na ktorý odkazujeme nižšie.
Rýchla odpoveď
Na Slovensku sa platiteľom DPH stanete, keď váš obrat bez DPH presiahne 50 000 € za minulý kalendárny rok, alebo 62 500 € v tomto roku (§ 4 ods. 1 zákona o DPH). Pri predaji spotrebiteľom do iných štátov EÚ platí zvláštna hranica 10 000 € bez DPH za všetky štáty spolu. Po jej prekročení sa účtuje DPH podľa krajiny zákazníka, ktorú môžete odviesť cez režim OSS jedným priznaním. Základná sadzba na Slovensku je 23 %, znížené sú 19 % a 5 %.
Tri pravidlá, ktoré z toho vyplývajú:
- Registrácia na Slovensku a OSS sú dve rôzne veci. Prvá sa týka vášho obratu, druhá predaja spotrebiteľom do iných štátov EÚ.
- Hranice sa počítajú z obratu bez DPH. Nie z toho, čo zaplatili zákazníci s daňou.
- Žiadosť o registráciu sa podáva do piatich pracovných dní (§ 4 ods. 2). Preto sa oplatí obrat sledovať priebežne.
Upozornenie: ide o praktický prehľad, nie o daňové ani právne poradenstvo. Všetky údaje sú overené k 16. 11. 2026 v znení zákonov platnom pre rok 2026. Svoj prípad si pred registráciou alebo predajom do zahraničia potvrďte s účtovníkom alebo daňovým poradcom.
Tri hranice, ktoré sa často zamieňajú
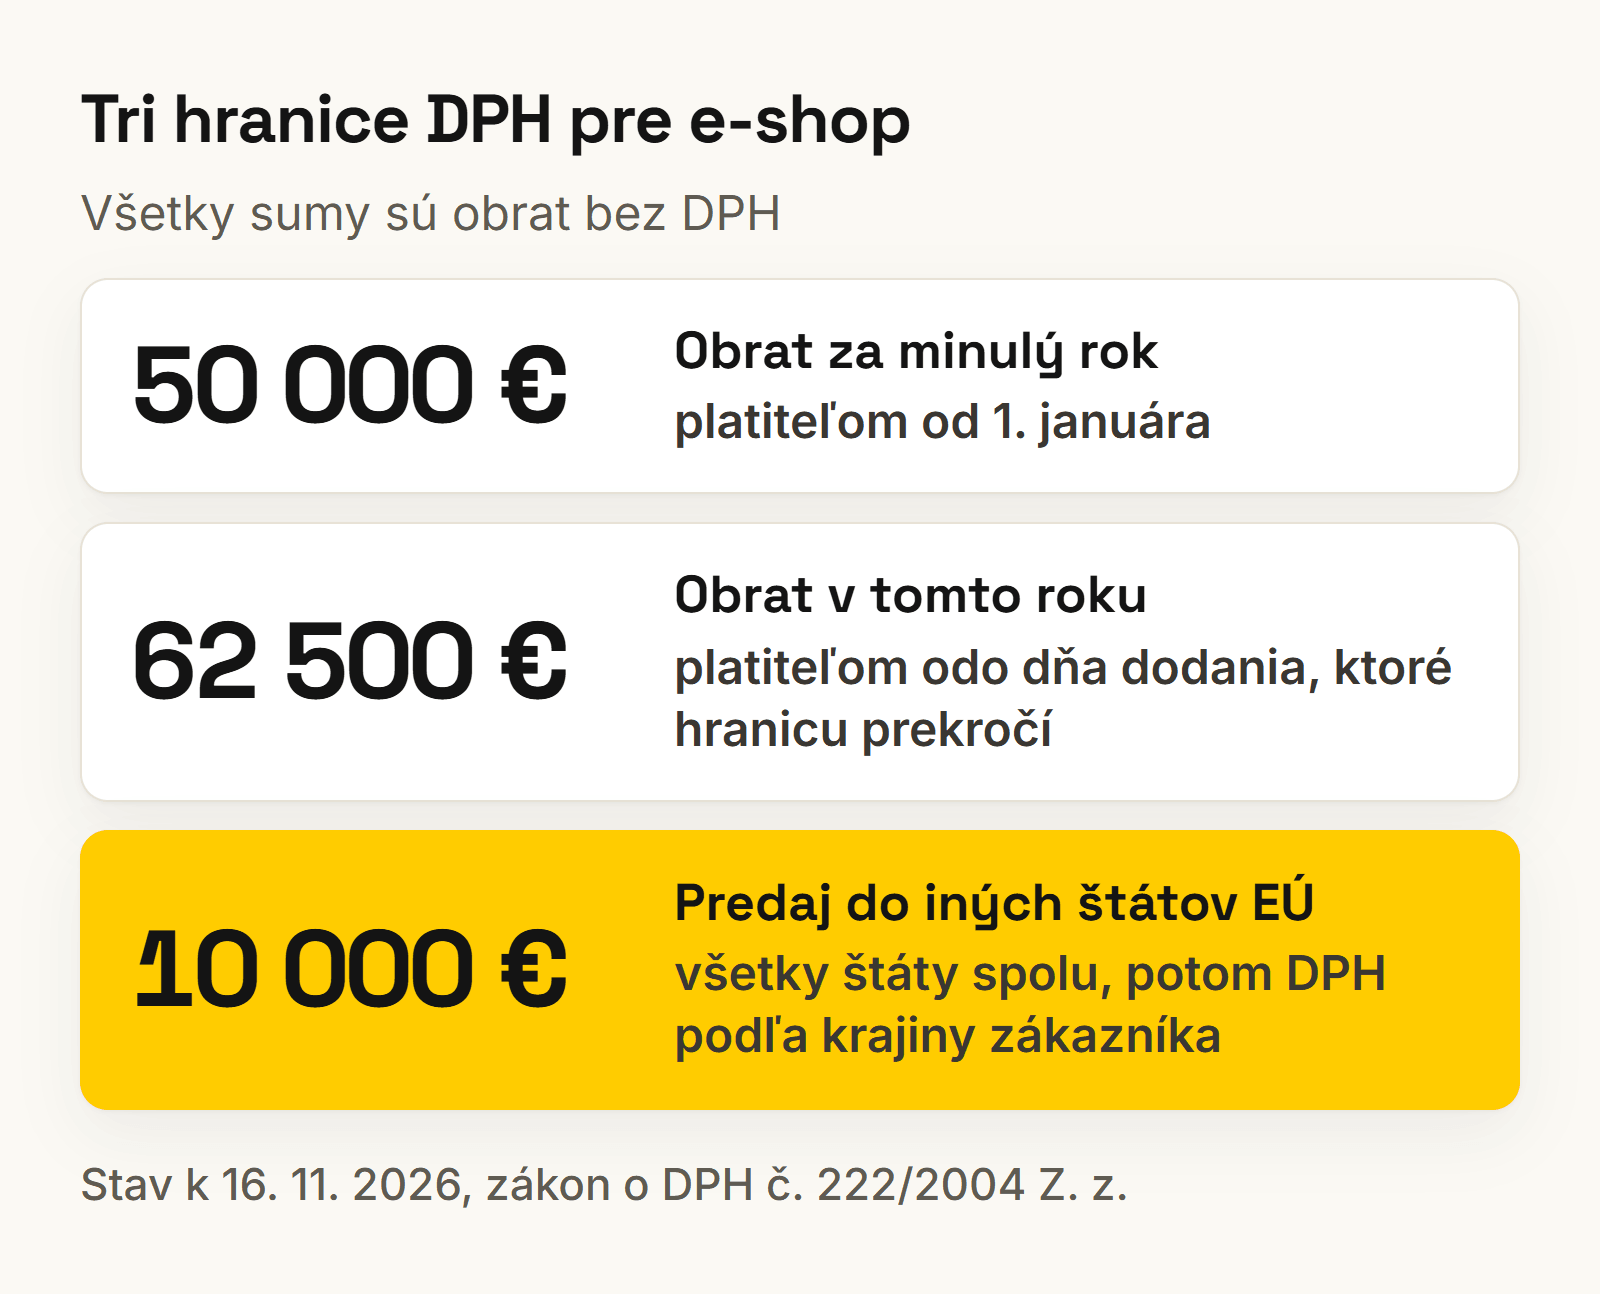
V e-shope sa stretnú tri rôzne čiastky a každá sa týka niečoho iného. Prvé dve rozhodujú, či sa stanete platiteľom DPH na Slovensku. Tretia rozhoduje, podľa ktorej krajiny sa počíta DPH pri predaji zákazníkom v zahraničí.
| Hranica | Čo sa počíta | Čo nastane po prekročení | Kde je v zákone |
|---|---|---|---|
| 50 000 € | Obrat bez DPH za minulý kalendárny rok | Platiteľom DPH ste od 1. januára nasledujúceho roka | § 4 ods. 1 písm. a) |
| 62 500 € | Obrat bez DPH v tomto kalendárnom roku | Platiteľom DPH ste odo dňa dodania, ktorým hranicu prekročíte | § 4 ods. 1 písm. b) |
| 10 000 € | Predaj spotrebiteľom do iných štátov EÚ, všetky štáty spolu, bez DPH | DPH sa počíta podľa krajiny zákazníka | § 16a ods. 1 a 2 |
Kedy sa e-shop musí registrovať na DPH na Slovensku
Povinnosť registrácie upravuje § 4 zákona č. 222/2004 Z. z. o dani z pridanej hodnoty. Zákon pozná dve hranice obratu a obe sú v odseku 1.
Podľa písmena a) sa stanete platiteľom prvým dňom roka po tom, v ktorom váš obrat bez dane presiahol 50 000 €. Podľa písmena b) sa ním stanete už v priebehu roka, ak obrat v prebiehajúcom kalendárnom roku presiahne 62 500 €.
Zákon pritom pracuje s kalendárnym rokom, nie s pohyblivými dvanástimi mesiacmi. Staršie články, napríklad z roku 2020, uvádzajú hranicu 49 790 € za dvanásť mesiacov. To je už neplatný údaj. V znení zákona platnom v roku 2026 je v § 4 ods. 1 číslo 50 000 € a 62 500 €.
Dve situácie z praxe
Príklad 1 (vymyslené čísla). E-shop mal v roku 2025 obrat 51 200 € bez DPH. Platiteľom DPH je od 1. 1. 2026. Žiadosť o registráciu sa podáva elektronicky, lehotu a jej začiatok určuje § 4 ods. 2.
Príklad 2 (vymyslené čísla). Iný e-shop mal v roku 2025 obrat 38 000 €. V októbri 2026 ho dosiahol vo výške 61 800 € a objednávka za 1 200 € ho posunie na 63 000 €. Táto objednávka je dodanie, ktorým prekročil 62 500 €, a odo dňa tohto dodania je platiteľom DPH.
Lehoty a podanie žiadosti
Žiadosť o registráciu sa podáva do piatich pracovných dní (§ 4 ods. 2 zákona). Od ktorej udalosti sa tých päť dní počíta, závisí od toho, ktorý dôvod registrácie nastal, a určuje to písmeno v odseku 2. Finančná správa to potvrdzuje aj v časti často kladených otázok o DPH.
Žiadosť sa podáva elektronicky cez portál Finančnej správy. Prvé prihlásenie do portálu preto vybavte skôr, než obrat priblíži hranicu.
Kto chce byť platiteľom skôr, môže sa zaregistrovať dobrovoľne ešte pred prekročením hranice (§ 4 ods. 6 a 7). Platí to napríklad pri e-shopoch, ktoré nakupujú veľa tovaru s DPH a chcú si ju odpočítať.
Čo ak zostanete pod hranicou
Neplatiteľ DPH nevystavuje faktúry s daňou a daň si z nákupov neodpočítava.
K tomu, ako sa neplatiteľ DPH správa pri predaji spotrebiteľom do iných štátov EÚ, sa vrátime v ďalšej časti. Tam sme jednoznačný výklad Finančnej správy nenašli, a preto na to upozorňujeme otvorene.
Predaj do iných štátov EÚ: hranica 10 000 €
Predaj spotrebiteľovi v inom členskom štáte EÚ sa v zákone volá predaj tovaru na diaľku (§ 14 ods. 1). Spotrebiteľ je človek, ktorý nie je platiteľ DPH a tovar kupuje pre seba. Typický príklad je e-shop v Nitre, ktorý pošle balík zákazníkovi do Brna.
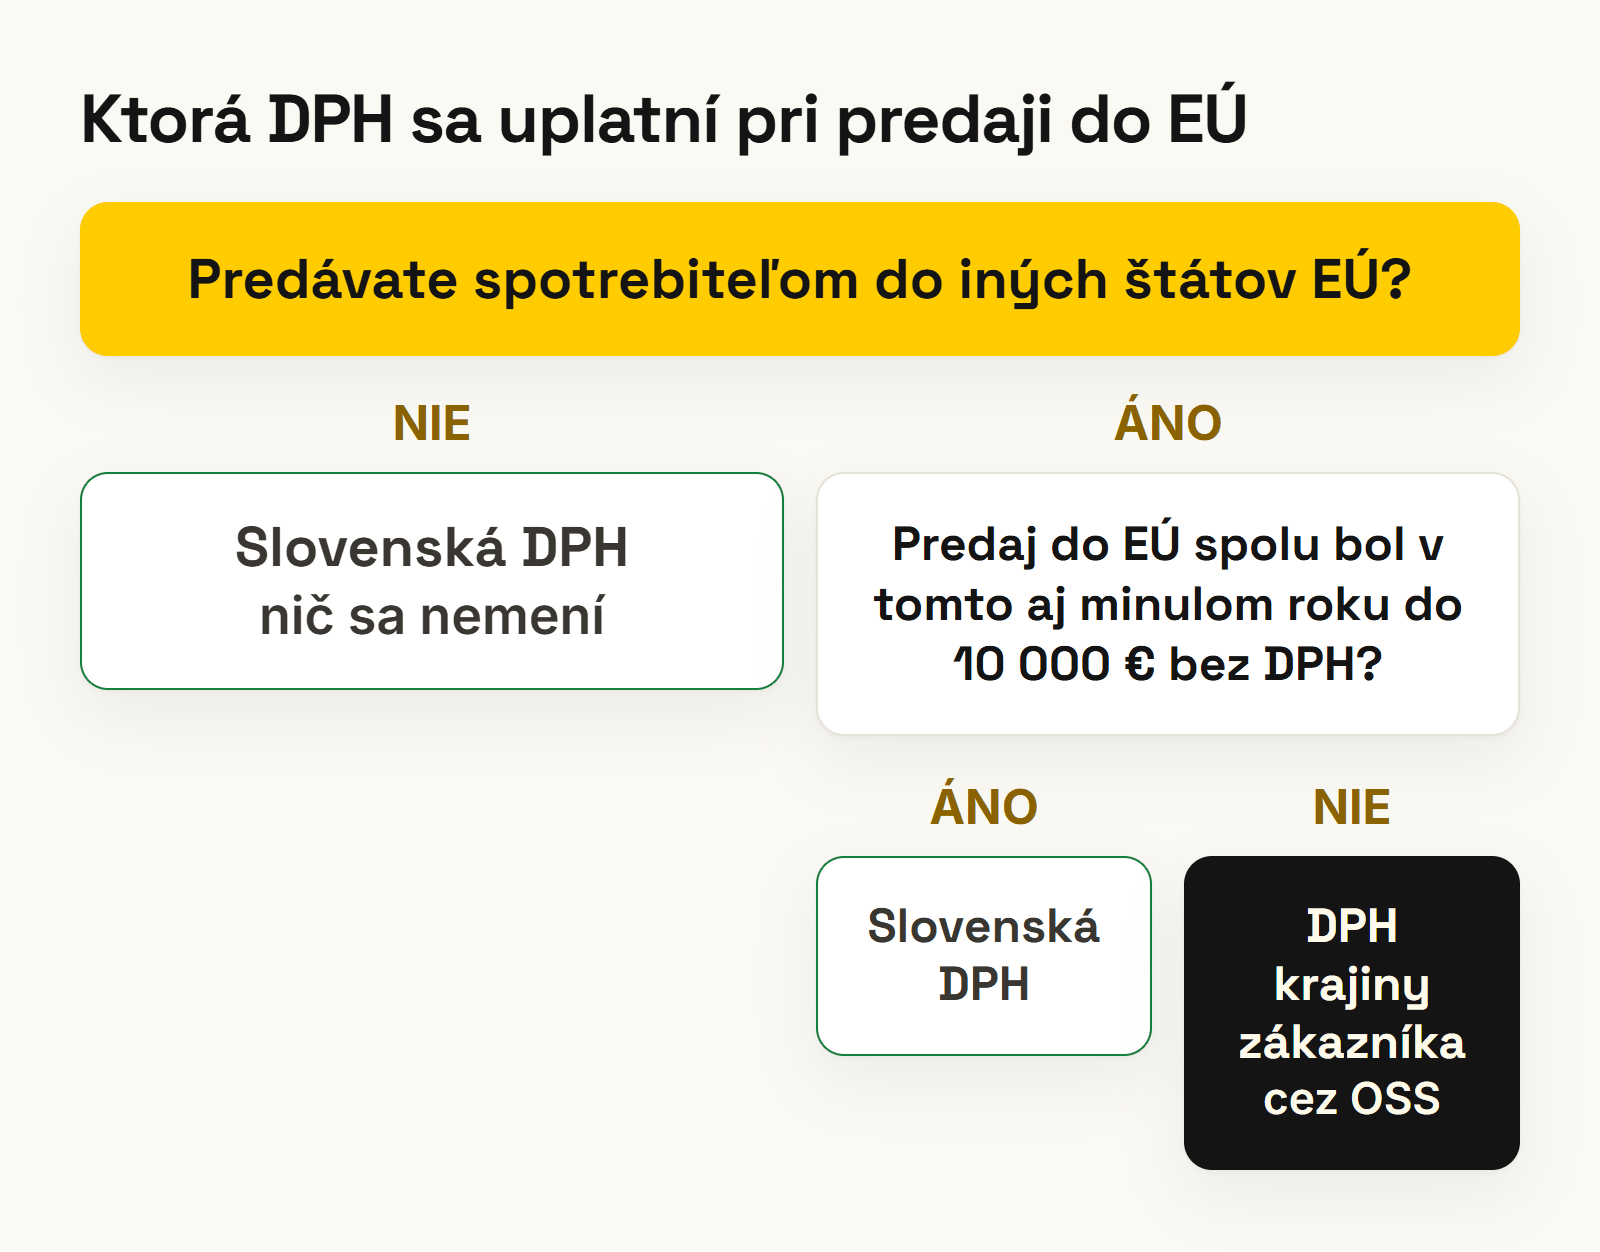
Všeobecné pravidlo je, že daň sa platí tam, kde tovar skončí (§ 14 ods. 2). Zákon však dáva malým predajcom výnimku. Kým súčet vašich predajov spotrebiteľom do iných štátov EÚ nepresiahne 10 000 € bez DPH v tomto aj v minulom kalendárnom roku, účtujete slovenskú DPH (§ 16a ods. 1). Európska komisia na svojej stránke o OSS opisuje to isté pravidlo.
Dôležité je, že ide o jednu hranicu pre celú EÚ, nie o samostatnú hranicu pre každý štát. Finančná správa na svojej stránke o OSS píše, že limit je kumulatívny pre všetky dodávky do iných členských štátov.
Čo sa stane po prekročení
Po prekročení hranice sa od dodania, ktorým ste ju prekročili, uplatní pravidlo podľa krajiny zákazníka (§ 16a ods. 2). Ak ste hranicu prekročili už v minulom roku, platí to od prvej objednávky nového roka. Slovenskú DPH potom už neúčtujete, ale sadzbu štátu, kam tovar ide.
Hranicu môžete obísť aj dobrovoľne. Predajca, ktorý ju neprekročil, sa môže rozhodnúť uplatňovať pravidlá krajiny zákazníka hneď, no musí to dodržať najmenej dva kalendárne roky (§ 16a ods. 3).
Príklad 3 (vymyslené čísla). E-shop predal v roku 2026 spotrebiteľom v Česku tovar za 6 000 € a v Rakúsku za 5 000 € bez DPH. Súčet za obe krajiny je 11 000 €. Hranica 10 000 € sa prekročila objednávkou, po ktorej súčet presiahol túto sumu, a od nej sa účtuje DPH podľa krajiny zákazníka.
Platiteľ aj neplatiteľ
Na stránkach Finančnej správy sme nenašli jasný postup pre neplatiteľa DPH, ktorý predá spotrebiteľom v iných štátoch EÚ viac ako 10 000 €. Nevieme preto potvrdiť, ako sa v takom prípade skladajú registrácia na OSS a registrácia na DPH na Slovensku. Neplatiteľ by mal túto otázku vyriešiť s účtovníkom skôr, než sa k hranici priblíži.
Ako funguje OSS krok za krokom
OSS (One Stop Shop, po slovensky jedno kontaktné miesto) je režim, v ktorom odvediete DPH zo všetkých predajov spotrebiteľom v iných štátoch EÚ na jednom mieste, v štáte, kde ste usadení. Pre slovenský e-shop to je Finančná správa SR. Nemusíte sa registrovať na DPH v každej krajine zvlášť. Podľa Finančnej správy je OSS dobrovoľný, ale ak ho zvolíte, musíte ho uplatniť na všetky dodania, ktoré do neho patria (§ 68b ods. 6).
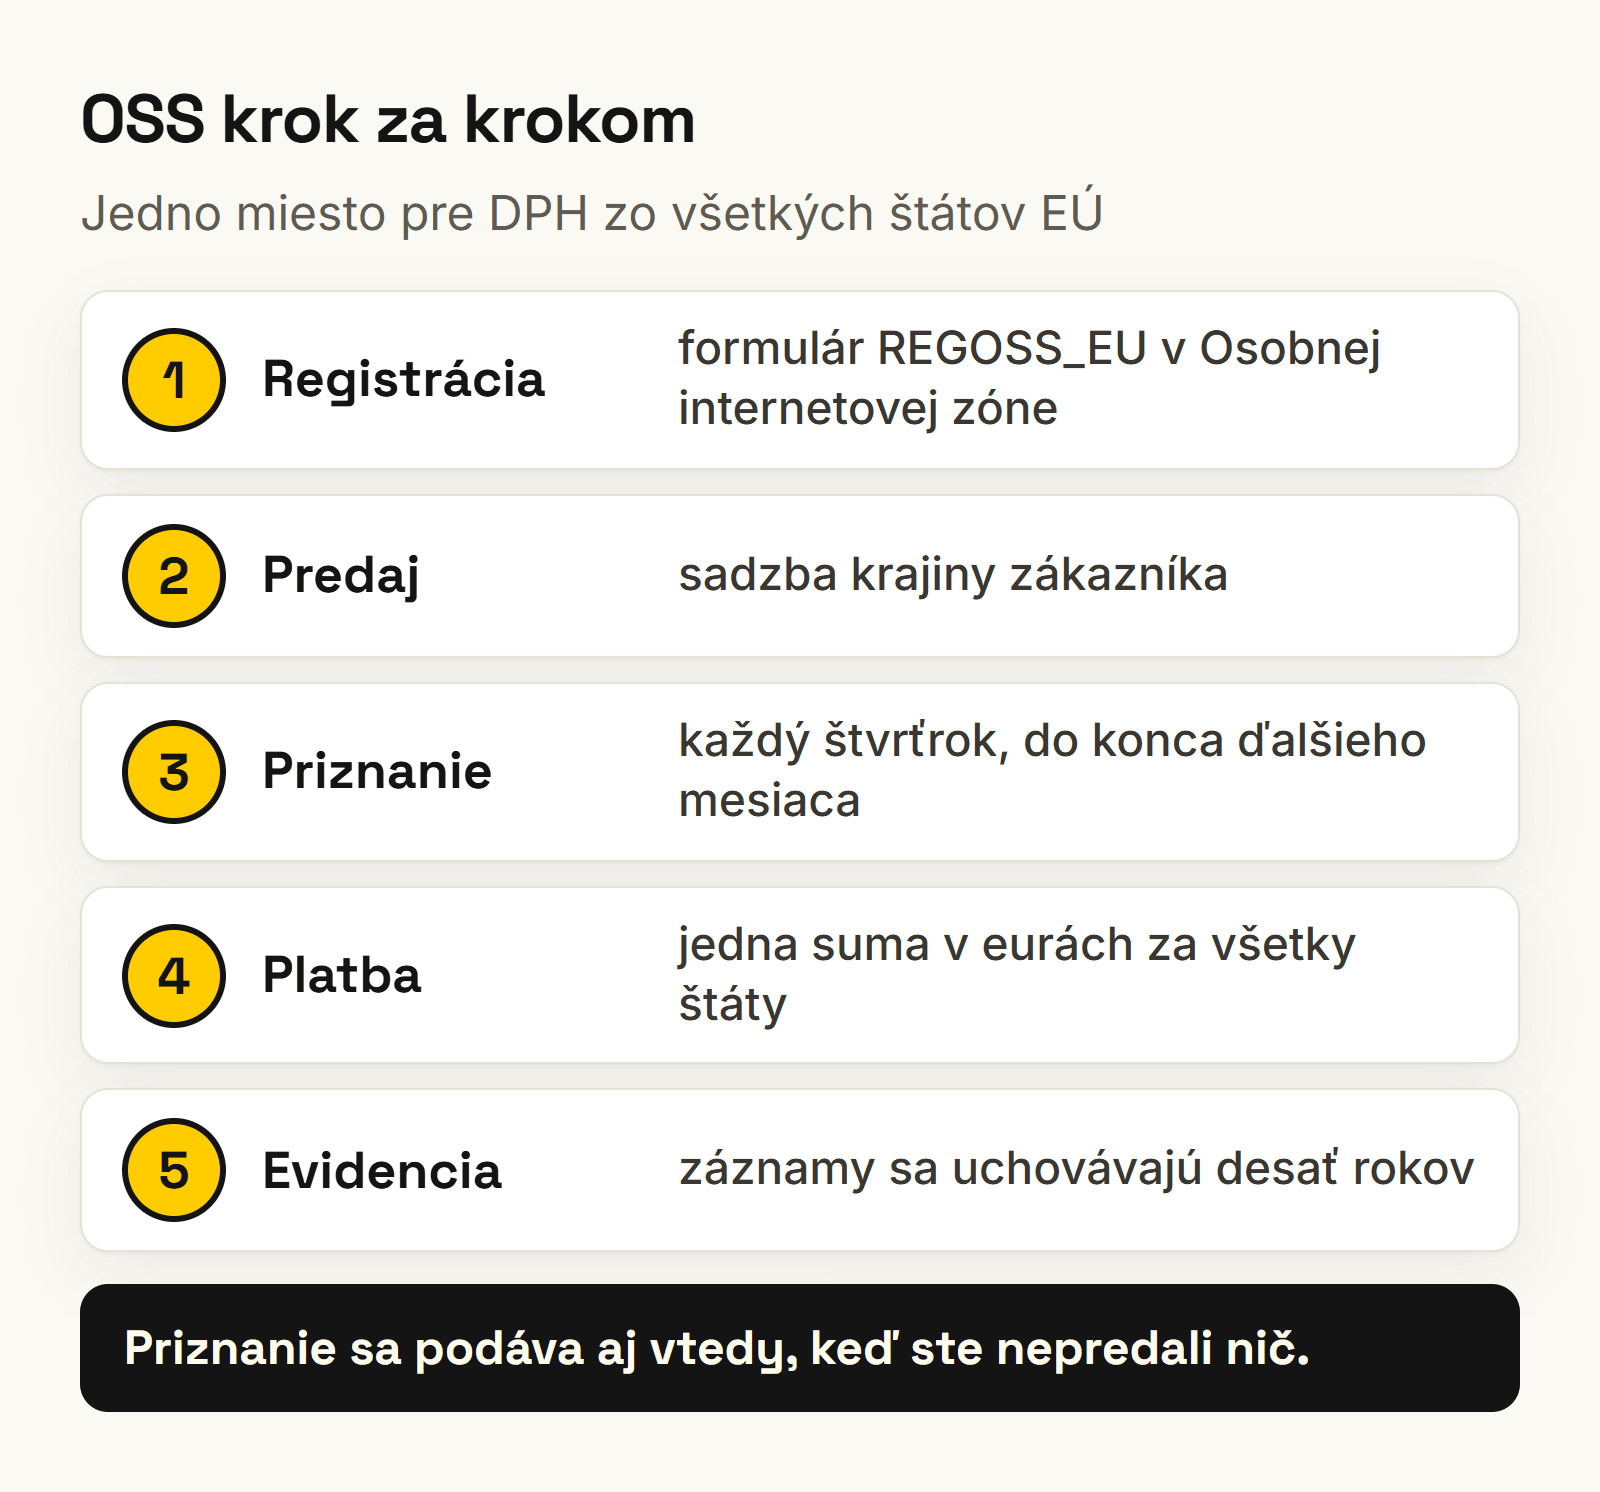
- Registrácia. Žiadosť sa podáva formulárom REGOSS_EU v Osobnej internetovej zóne na stránke Finančnej správy. Slovenský predajca sa registruje vždy na Slovensku (§ 68b ods. 4). Úrad vám výsledok oznámi elektronicky. Ak už máte slovenské IČ DPH, nové číslo nedostanete.
- Predaj so sadzbou krajiny zákazníka. Pre každú krajinu použijete jej sadzbu, vrátane znížených sadzieb pre vybrané tovary. Sadzby nájdete v databáze Európskej komisie TEDB.
- Štvrťročné priznanie. Zdaňovacím obdobím je kalendárny štvrťrok. Priznanie sa podáva do konca mesiaca, ktorý nasleduje po štvrťroku, a podáva sa aj vtedy, keď ste nič nepredali (§ 68b ods. 12). Lehota sa nepresúva, ani keď pripadne na víkend alebo sviatok.
- Platba. Daň zo všetkých krajín platíte jednou sumou v eurách, najneskôr do konca lehoty na podanie priznania. Platobné pokyny dostanete po podaní.
- Evidencia. Záznamy o dodaniach sa uchovávajú desať rokov od konca roka, v ktorom sa dodanie uskutočnilo.
Čo sa OSS netýka, vymenúva Finančná správa na svojej stránke. Sú to dodania firmám s IČ DPH, tovar v osobitnom režime pre použitý tovar, nové dopravné prostriedky a tovar, ktorý sa dodáva s montážou alebo inštaláciou. Tovar, ktorý prichádza zo krajín mimo EÚ v zásielkach do 150 €, patrí do samostatného režimu IOSS, ktorý je opísaný v článku o DPH pre e-shopy v roku 2027.
Čo e-shop potrebuje pre OSS technicky
Pre štvrťročné priznanie potrebujete za každú krajinu súčet základu dane a DPH podľa sadzby. E-shop preto musí pri objednávke uložiť krajinu doručenia a sadzbu, ktorá sa použila.
Ak máte účtovníctvo prepojené s e-shopom, tieto údaje sa dajú exportovať. Ako takéto prepojenie vyzerá, popisuje stránka o prepojení e-shopu s účtovníctvom.
Aká sadzba DPH platí
Na Slovensku platia v roku 2026 tri sadzby. Základná sadzba je 23 % zo základu dane (§ 27 ods. 1). Znížená sadzba 19 % je v § 27 ods. 2 a znížená sadzba 5 % v § 27 ods. 3. Ktorý tovar patrí do znížených sadzieb, určujú zoznamy v prílohách zákona.
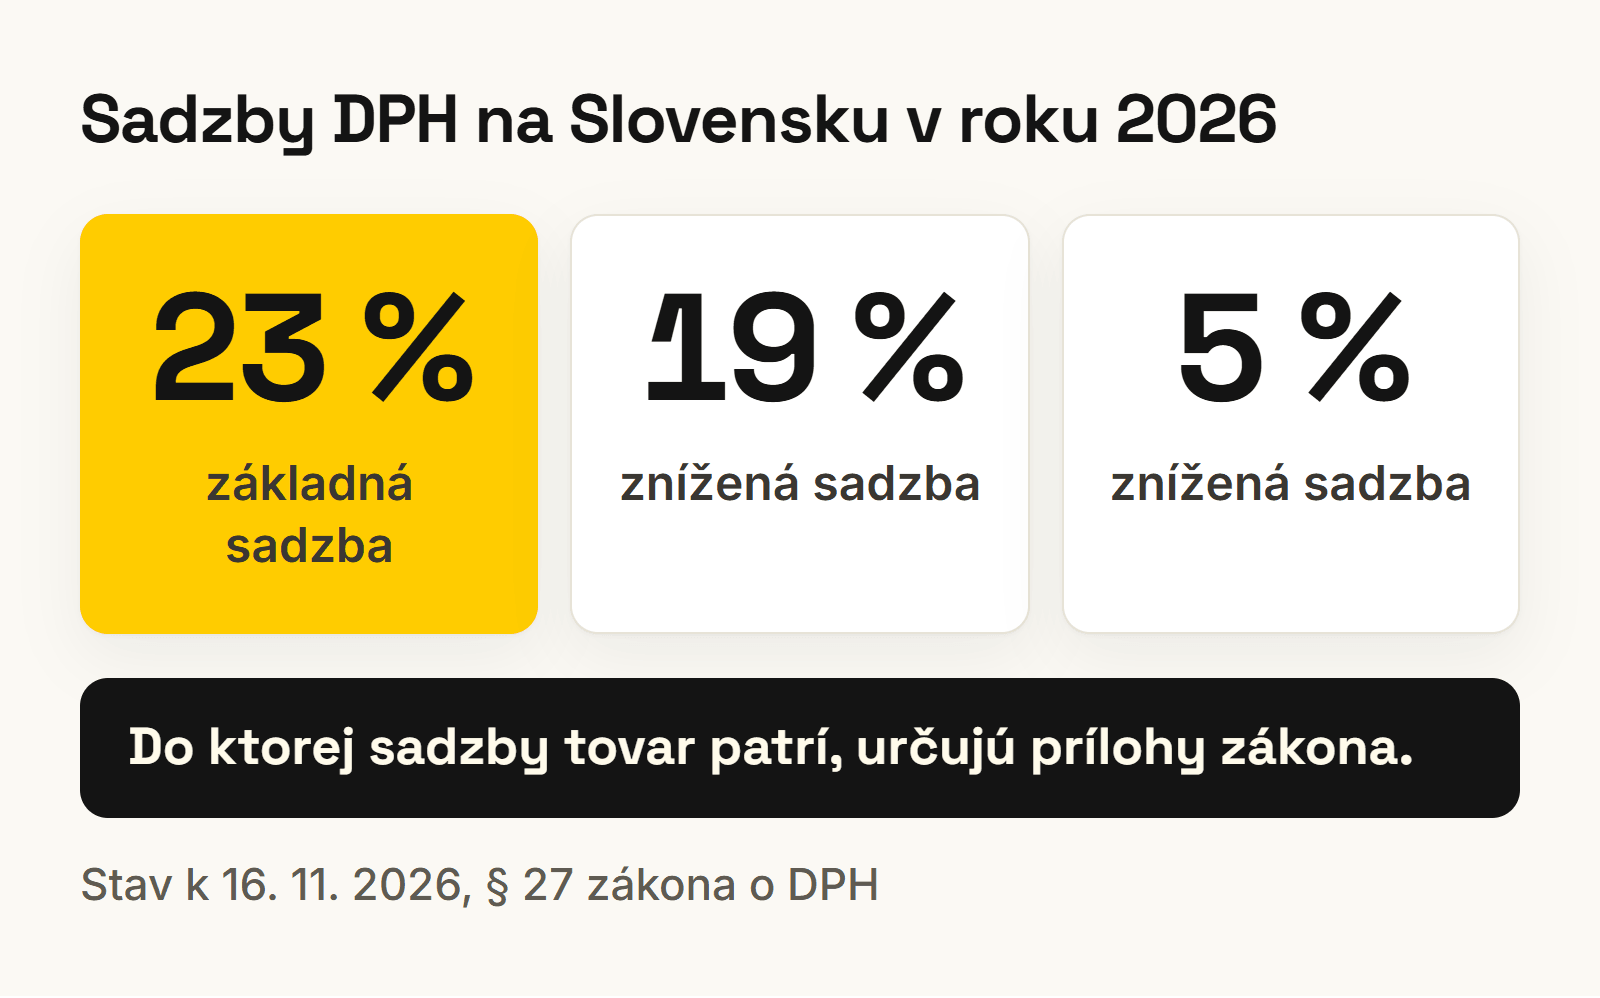
Zoznamy v prílohách sa menia. Preto nepíšte sadzbu k produktu z pamäte. Zaradenie každého produktu si overte v prílohách zákona alebo s účtovníkom a zapíšte ho do produktovej karty. Zmeny sadzieb a ich zoznamov v posledných rokoch sme zhrnuli v článku DPH 2027 pre e-shopy.
Slovenské sadzby platia pre slovenské miesto dodania. Po prekročení hranice 10 000 € pri predaji do zahraničia použijete sadzbu krajiny zákazníka. Tú nehľadajte v slovenskom zákone. Európska komisia odkazuje na databázu TEDB, v ktorej členské štáty zverejňujú svoje sadzby, a ukazuje aj, že informácie tam dodávajú samotné štáty.
Čo musí e-shop ukázať a vystaviť
Ceny s DPH
Zákon č. 108/2024 Z. z. o ochrane spotrebiteľa definuje predajnú cenu ako konečnú cenu vrátane DPH a všetkých ostatných daní (§ 2 písm. g) prvý bod). Obchodník musí tovar označiť predajnou cenou jednoznačným a ľahko čitateľným spôsobom (§ 6 ods. 1). Spotrebiteľ v e-shope preto vidí cenu, ktorú naozaj zaplatí.
Pre e-shop, ktorý predáva firmám, môže byť pohodlné ukázať aj cenu bez DPH. Hlavná cena pre spotrebiteľa však musí byť s daňou.
Ak označíte zľavu, musíte uviesť aj predchádzajúcu cenu. Je to najnižšia cena, za ktorú ste tovar predávali v období 30 dní pred znížením ceny (§ 7 ods. 1 a 2). Pravidlo súvisí s cenami, nie s DPH, ale e-shopy ho často porušia práve pri príprave akcií.
Faktúry
Platiteľ DPH vystavuje k predaju faktúru. Lehotu na jej vystavenie a povinné údaje určujú § 73 a § 74 zákona o DPH. Patria k nim údaje o dodávateľovi a odberateľovi, poradové číslo, dátum dodania a vystavenia, množstvo a druh tovaru, základ dane, sadzba a suma dane.
Zákon pozná aj zjednodušenú faktúru pre malé sumy a doklad z registračnej pokladnice. Presné lehoty a limity sme v doslovnom znení zákona neoverili, preto ich tu neuvádzame. Nastavenie faktúr v e-shope si nechajte skontrolovať účtovníkom.
Povinnosť vystavovať e-faktúry pri predaji firmám od 1. 1. 2027 je iná téma. Rozoberá ju kontrolný zoznam o digitálnom poštárovi a e-faktúre 2027.
Daň z príjmov v skratke
DPH a daň z príjmov sú dve rôzne dane. DPH zaplatí zákazník a vy ju len odvediete štátu. Daň z príjmov platíte z toho, čo vám po odpočítaní výdavkov zostane.
Výška dane z príjmov závisí od toho, či podnikáte ako živnostník alebo ako spoločnosť s ručením obmedzeným, a od výšky príjmov. Sadzby sa v posledných rokoch menili, preto ich tu neuvádzame a odkazujeme na zákon č. 595/2003 Z. z. o dani z príjmov a na účtovníka.
Pre e-shop je dôležité jedno: registrácia na DPH mení aj to, ako počítate výdavky a ceny. Či sa oplatí registrovať dobrovoľne skôr, než je to povinné, posúďte s účtovníkom, nie iba podľa obratu.
Najčastejšie chyby
- Zámena hraníc. Hranica 10 000 € pri predaji do EÚ nesúvisí s hranicou 50 000 € alebo 62 500 € pre registráciu na Slovensku.
- Počítanie s pohyblivými dvanástimi mesiacmi. Zákon v § 4 ods. 1 pracuje s kalendárnym rokom. Staršia hranica 49 790 € sa už nepoužíva.
- Sledovanie hranice 10 000 € po jednotlivých krajinách. Hranica je spoločná pre všetky štáty EÚ.
- Zabudnutá zmena sadzby po prekročení hranice. E-shop potom naďalej účtuje slovenskú DPH, hoci od prekročenia sa uplatňuje sadzba krajiny zákazníka.
- Nepodané priznanie OSS, keď sa nepredalo nič. Priznanie sa podáva aj vtedy.
- Sadzba z pamäte. Zaradenie produktu do sadzby 23, 19 alebo 5 % určujú prílohy zákona, nie zvyk.
- Zľava z vymyslenej pôvodnej ceny. Predchádzajúca cena je najnižšia cena za posledných 30 dní.
- Spoliehanie sa na návrhy zákonov. Zmeny pre rok 2027 sú zatiaľ návrh, ktorý v čase písania nie je schválený.
Kontrolný zoznam pre e-shop
- Viem, aký bol obrat e-shopu bez DPH v minulom roku a aký je dnes v tomto roku?
- Mám v kalendári upozornenie, keď sa obrat priblíži k 50 000 € a k 62 500 €?
- Mám založený prístup do Osobnej internetovej zóny Finančnej správy?
- Viem, aký je súčet predajov spotrebiteľom do iných štátov EÚ v tomto a minulom roku bez DPH?
- Ukladá e-shop ku každej objednávke krajinu doručenia a použitú sadzbu?
- Mám dohodnuté s účtovníkom, kto podá registráciu na OSS a priznanie za každý štvrťrok?
- Zobrazujú sa spotrebiteľom konečné ceny vrátane DPH?
- Mám každý produkt zaradený do správnej sadzby a zaradenie zapísané?
- Keď tovar zlacním, uvádzam pôvodnú cenu z posledných 30 dní?
- Viem, kde nájdem sadzby DPH iných štátov (databáza TEDB)?
Najčastejšie otázky
Od akého obratu sa musí e-shop zaregistrovať na DPH?
Platiteľom DPH sa stanete, keď obrat bez DPH presiahne 50 000 € za minulý kalendárny rok, alebo 62 500 € v prebiehajúcom roku (§ 4 ods. 1 zákona o DPH). Žiadosť o registráciu sa podáva do piatich pracovných dní. Údaje sme overili k 16. 11. 2026 v znení platnom pre rok 2026.
Platí ešte hranica 49 790 €?
Nie. Toto číslo sa objavuje v starších článkoch. V zákone o DPH platnom v roku 2026 je v § 4 ods. 1 hranica 50 000 € za minulý kalendárny rok a 62 500 € za prebiehajúci rok.
Kedy platím DPH v inej krajine EÚ?
Keď súčet predajov spotrebiteľom do iných členských štátov presiahne 10 000 € bez DPH v tomto alebo v minulom kalendárnom roku. Od dodania, ktorým ste hranicu prekročili, sa uplatní sadzba krajiny zákazníka (§ 16a ods. 2).
Musím sa registrovať na OSS?
Nie, OSS je dobrovoľný. Alternatívou je registrácia na DPH v každom štáte, kam predávate. Ak OSS zvolíte, musíte ho uplatniť na všetky dodania, ktoré do neho patria.
Ako sa registrujem na OSS?
Formulárom REGOSS_EU v Osobnej internetovej zóne Finančnej správy. Slovenský predajca sa registruje vždy na Slovensku. Výsledok vám úrad oznámi elektronicky.
Aké sú sadzby DPH na Slovensku?
V roku 2026 je základná sadzba 23 % a znížené sú 19 % a 5 % (§ 27 ods. 1 až 3). Ktorý tovar patrí do znížených sadzieb, určujú prílohy zákona.
Musia byť ceny v e-shope s DPH?
Pre spotrebiteľa áno. Predajná cena je podľa § 2 písm. g) zákona č. 108/2024 Z. z. konečná cena vrátane DPH a všetkých ostatných daní a podľa § 6 ods. 1 sa tovar označuje predajnou cenou.
Zmení sa niečo v roku 2027?
Do zákona o DPH sa pripravuje novela (parlamentná tlač 1454). Podľa prehľadu SKDP ju vláda schválila 26. 8. 2026, parlament ju 6. 10. 2026 posunul z prvého čítania a lehota v gestorskom výbore je 17. 11. 2026. Nie je schválená. Prehľad nespomína zmenu hraníc, ale text návrhu sme neotvorili, preto zmenu hraníc nemôžeme vylúčiť. Podrobnosti o zmenách pre e-shopy sú v samostatnom článku o DPH 2027.
Čo ďalej
Najprv si zistite, kde sa váš obrat nachádza voči trom hraniciam z úvodnej tabuľky. Potom sa s účtovníkom dohodnite, kto podá registráciu, ak sa k niektorej priblížite.
My v Grew Studio e-shopy staviame na mieru, nie na Shoptete, WooCommerce ani Shopify, a podľa našej stránky o e-shopoch sa e-shop na mieru začína od 9 900 €. Objednávky a faktúry vieme prepojiť s účtovným programom, aby sa neprepisovali ručne. Daňové posúdenie nerobíme, to ostáva na vašom účtovníkovi.
Ak chcete vedieť, čo na vašom e-shope brzdí nákup, vyskúšajte bezplatný rozbor e-shopu. Pred sezónou sa hodí aj audit e-shopu pred Vianocami. Ak sa chcete poradiť o novom alebo prerábanom e-shope, napíšte nám cez kontaktný formulár.
Zdroje
Všetky odkazy boli otvorené a skontrolované 16. 11. 2026.
- Zákon č. 222/2004 Z. z. o dani z pridanej hodnoty, znenie účinné od 1. 1. 2026 do 31. 12. 2026 (§ 4, § 14, § 16a, § 27, § 68b): https://www.zakonypreludi.sk/zz/2004-222
- Slov-Lex, zákon č. 222/2004 Z. z., časová verzia účinná od 1. 1. 2026 (obsah a verzia predpisu): https://static.slov-lex.sk/static/SK/ZZ/2004/222/20260101.html
- Slov-Lex, zákon č. 108/2024 Z. z. o ochrane spotrebiteľa, znenie od 1. 1. 2026 (§ 2 písm. g), § 6, § 7): https://static.slov-lex.sk/static/SK/ZZ/2024/108/20260101.html
- Finančná správa SR, One Stop Shop (registrácia, priznanie, platba, evidencia, limit 10 000 €): https://www.financnasprava.sk/sk/podnikatelia/dane/dan-z-pridanej-hodnoty/one-stop-shop
- Finančná správa SR, Dodávky spadajúce pod osobitnú úpravu dane OSS: https://podpora.financnasprava.sk/078821-Dodávky-spadajúce-pod-osobitnú-úpravu-dane-OSS
- Finančná správa SR, Časté otázky k DPH (registrácia, hranice 50 000 € a 62 500 €, lehota piatich pracovných dní): https://www.financnasprava.sk/sk/aktualne-dan-clo/faq/dph
- Európska komisia, One Stop Shop (limit 10 000 €, kto môže režim využiť): https://vat-one-stop-shop.ec.europa.eu/one-stop-shop_en
- Európska komisia, sadzby DPH a odkaz na databázu TEDB: https://taxation-customs.ec.europa.eu/taxation/vat/vat-rates_en
- SKDP, Novela zákona o DPH (parlamentná tlač 1454, stav konania): https://www.skdp.sk/clanky/novela-zakona-o-dph-2
- Podnikajte.sk, E-shop a povinnosti týkajúce sa DPH (druhotný zdroj z roku 2020, zdroj starej hranice 49 790 €): https://www.podnikajte.sk/dan-z-pridanej-hodnoty/eshop-povinnosti-dph
Chcete to mať vyriešené bez starostí?
Krátky bezplatný hovor: pozrieme sa na váš web a povieme vám, čo má najväčší zmysel urobiť ako prvé.